聯儲局9月17日加息0.25厘:3年來第一次
等咗成年,聯儲局終於出手。本港時間9月17日凌晨,聯邦公開市場委員會(FOMC)宣布加息0.25厘,聯邦基金利率目標區間由3.5至3.75厘,上調至3.75至4.00厘,係2023年7月以來首次加息,即足足3年來第一次。會後聲明以12票贊成、0票反對通過,委員立場一致。
更值得留意嘅係點陣圖:19名官員之中有18人提交預測,其中16人認為今年內仍要再加息(12人估多一次0.25厘、4人估多兩次、冇人認為今年要減息),中值顯示年底前會再加一次。換句話講,今次唔似係「一次性」動作,加息週期有機會延續到年底。
三個數字,睇清今次加息背景
- 3.4%:美國8月消費者物價指數(CPI)按年升3.4%,核心CPI亦升2.4%,兩者都仍高於聯儲局2%目標。
- 5.01%:10年期美國國債息率在議息前已經「偷步」升至5.01%,30年期更升至5.37%,反映市場早已定價今次加息。
- 3.7%:聯儲局最新預測2026年PCE通脹3.7%、核心PCE 3.4%,比6月預測輕微上調,即官員自己都承認通脹比預期頑固。
香港會唔會跟加?要睇P同HIBOR兩條線
香港實行聯繫匯率制度,港元緊貼美元(7.75至7.85)。美息一升,美元存款更吸引,資金傾向流出港元,金管局就要接錢、抽走市場流動性,銀行體系資金成本(HIBOR)就會抽上,最後反映喺最優惠利率(P)上面。
現時香港兩大陣營的P:滙豐、恒生、中銀香港為5厘;渣打、東亞、花旗等為5.25厘。1個月HIBOR在9月16日已連升4日,創逾兩個月高位(9月8日報2.89厘),港元同時貶值至近一個月最弱,反映資金開始偏緊。
市場普遍預期本港銀行有機會跟加0.125厘,最快今日(9月17日)下午陸續公布。不過要留意,銀行調整P有自主權,未必即時跟足美國25點子,過往亦試過「美加港唔加」。
息口向上,家庭開支自然要諗得更精。供樓、水電、書簿費每一項都係固定支出,反而小朋友嘅衫可以買得抵又着得舒服——返學日日着嘅男童T恤,揀透氣棉質、洗得多都唔變形就夠,唔使追貴價品牌,小朋友着得開心,家長銀包都無咁痛。
供樓實際供多幾多?用封頂息計最實際
現時大部分新造按揭都係H按:1個月HIBOR加1.3厘,同時設「封頂息」,以P減1.75厘計算。以滙豐P=5厘計,封頂息即3.25厘。
由於現時HIBOR約2.9厘,加1.3厘等於4.2厘,已經高過封頂位,所以絕大部分H按業主現時其實都係用3.25厘供樓。關鍵位係:HIBOR再升,只要P唔動,你嘅月供都唔會變;但P一加,封頂息就會跟住上,月供即時增加。
- 每100萬貸款、30年期、3.25厘:月供約4,352元
- 若港P跟加0.125厘(封頂息升至3.375厘):每100萬月供約4,421元,即每月多約69元
- 如果借500萬,即每個月多約344元,一年約4,100元
業界普遍認為,即使港銀跟加0.125厘,對樓市實際影響輕微,因為加幅細、市場早有預期。真正要留意嘅係「再加」:若聯儲局年底前真係再加一次,香港有機會再跟,到時就要重新計數。
家庭開支5大實戰對策
1. 按揭:先自己計「加0.5厘」壓力測試
唔好只計今次0.25厘。自己動手計一次「P加0.25厘、加0.5厘」兩種情況嘅月供,睇下佔家庭收入幾多百分比。金管局壓力測試本身假設利率加2厘,你自己都應該留一手:預留3至6個月供款做緩衝,唔好把現金用到盡。
2. 定存:加息週期係鎖息良機
加息對存款人係好消息。現時12個月港元定存,龍頭銀行最高做到約3.2厘,部分銀行短期(1至3個月)新資金優惠更高,但要留意起存額、新資金要求同上限。做法建議:把應急錢(3至6個月家庭開支)分成兩筆,一筆放短期高息、一筆鎖6至12個月,唔好一次過鎖死全部資金。
3. 先還高息債,再講投資
信用卡、私人貸款息率跟P走,P一加,還款成本即時上升。比較一下:定存3.2厘,信用卡實際年息隨時20厘以上——有閒錢,先清高息負債,回報率遠高於任何定存產品。
4. 日常開支:分清「必要」同「想要」
家庭開支最易失控嘅位,往往係大人細路嘅衫。自己着嘅衫其實可以好簡單:幾件剪裁好嘅淨色Tee,返工、出街、旅行一樣得,着足三季都唔過時,平均每件成本極低,比不停追新款划算得多。
小朋友嗰邊就要留意換季節奏:長得快,衫買大一個碼、揀基本色,一季接一季都着得,唔使成季重新買過。男童褲呢類長青單品,返學同出街都啱,配襯易、洗完快乾,係最耐用嘅一類投資。
5. 唔好因為息口消息急住做決定
加息消息一出,好多人會急住買樓、加按套現或者轉按。記住樓按係20至30年承諾,睇息口要睇整條週期,唔係睇一兩次議息。要轉按或鎖息的,反而應該趁加息前比較定息計劃(市場上有銀行做到3年/5年定息約2.73厘),但今日已經加咗,就要重新比較回贈同罰息期,唔好衝動簽約。
息口難估,但小朋友換季唔等人。想睇返學、出街都啱嘅童裝,男童專區同女童專區都有齊基本款,尺碼齊、價錢實,唔使為咗慳錢而將就質素。
一句總結:今次加0.25厘本身唔算震撼,真正要準備嘅係「年底前可能再加」。按揭做壓力測試、現金鎖好息、清高息債、日常開支分清楚需要同想要——做齊呢四步,加息週期都可以過得穩。
免責聲明:本文只作資訊分享,不構成任何投資或按揭建議;實際利率、按揭條款及優惠以銀行最新公告為準。
資料來源:香港01、星島頭條、香港經濟日報、明報財經、香港電台新聞(2026年9月14至17日報道)。
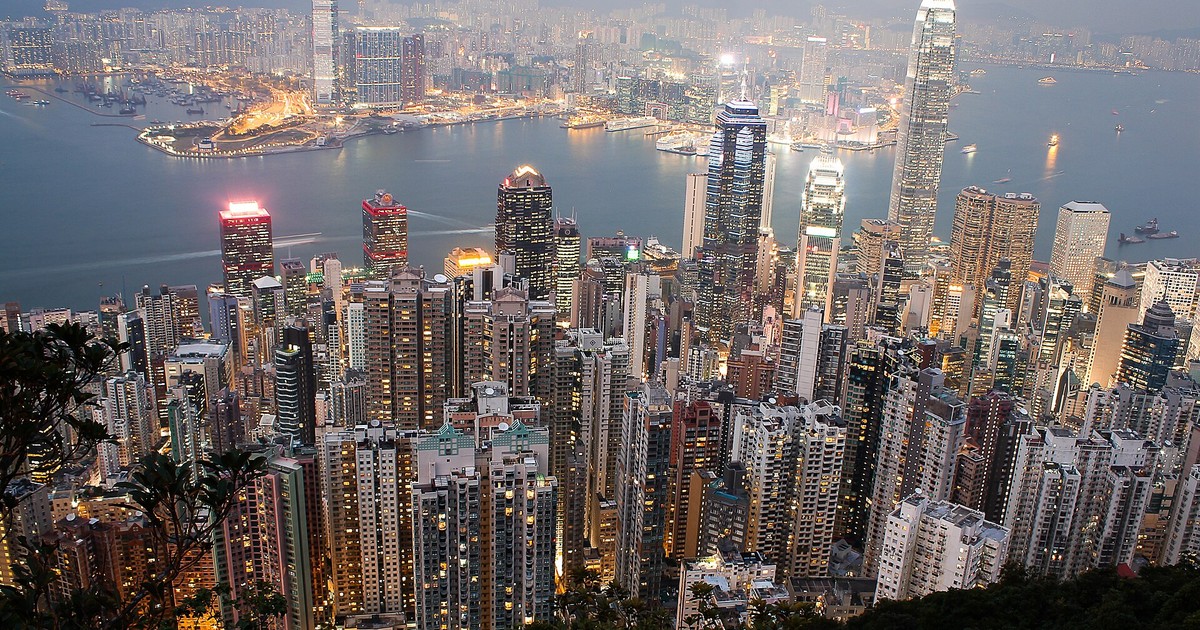
圖片:香港住宅樓群與維多利亞港(黃昏),相片由 Estial 提供,Wikimedia Commons,CC BY-SA 4.0。


