請工人姐姐嘅家庭留意!政府喺2026年10月2日宣布,本港外籍家庭傭工(外傭)嘅「規定最低工資」再度上調,由每月$5,100加至$5,220,加幅2.35%(每月多$120),適用於10月3日或之後簽訂嘅所有外傭合約。至於好多僱主關心嘅膳食津貼,就維持每月不少於$1,236不變。
對唔少雙職家庭嚟講,工人姐姐係撐起頭家嘅好幫手——返工、接送小朋友、煮飯打掃一腳踢。今次加薪每月只係多$120,睇落唔多,但拉長成兩年合約、再加膳食津貼同其他開支,條數就要計清楚。以下同大家逐項拆解新工資、過渡期死線,同埋請工人姐姐嘅實戰貼士。
一、最新公布:最低工資加至每月$5,220(+2.35%)
- 新「規定最低工資」:每月$5,220(舊價$5,100)
- 加幅:2.35%,即每月多$120
- 生效日:2026年10月3日起簽訂嘅所有外傭合約
- 膳食津貼:維持每月不少於$1,236不變
- 舊價合約過渡期:10月2日或之前簽嘅合約,可於10月30日或之前送抵入境處處理
政府發言人話,今次檢討按既定機制全面考慮一籃子社會及經濟因素,包括香港過去一年整體經濟表現、勞工市場狀況、短期經濟前景、外傭僱主負擔能力同外傭基本生活需要,並聆聽咗僱主同外傭雙方意見,最後決定「適度上調」。
政府定期檢討外傭嘅規定最低工資,確保水平符合香港經濟及勞工市場狀況,並兼顧僱主與外傭雙方利益。今年社會及經濟因素較去年檢討時有所改善,故決定適度上調至每月$5,220。
二、膳食津貼點解維持$1,236?
根據聘用外傭嘅「標準僱傭合約」,僱主必須為外傭提供免費膳食;如果唔提供實物膳食,就要畀膳食津貼代替。現時絕大部分僱主都選擇提供免費膳食,津貼主要適用於以現金代替包伙食嘅家庭。
政府今次參考相關消費物價指數後,決定津貼維持每月不少於$1,236。對僱主嚟講,即係呢一項開支今次冇加,成本壓力稍為紓緩;但要注意,膳食津貼同最低工資唔一定同步調整,續約前記得check返最新公布嘅數字。
三、舊約過渡期:10月30日死線,唔好等
如果你手上已經按舊價$5,100簽好合約,但仲未交去入境處,呢個係關鍵:
- 10月2日或之前已按$5,100簽訂嘅合約,仍然有效
- 但必須於10月30日(星期五)或之前送抵入境事務處
- 逾期遞交會被退回,並要用新工資$5,220重新簽約
- 把握時間:已簽妥合約嘅僱主應盡快辦理手續
換句話講,想用舊價,就要趕喺10月30日前交表;唔趕得切,就要預多每月$120。至於現有生效中嘅合約,工資不受影響,直至續約為止——所以舊僱主今次唔會即時加價。
四、僱主實際開支:一年/兩年條數點計?
好多僱主都只係諗住「畀月薪就夠」,其實由膳食津貼、保險、機票到回籍假旅費,樣樣都係錢。先睇最低工資連膳食津貼嘅基本盤:
| 項目 | 金額(新價) |
|---|---|
| 每月最低工資 | $5,220 |
| 每月膳食津貼(如不提供實物膳食) | $1,236 |
| 每月最低總承擔 | $6,456 |
| 一年薪金($5,220×12) | $62,640 |
| 兩年薪金($5,220×24) | $125,280 |
| 兩年膳食津貼($1,236×24) | $29,664 |
| 兩年最低總額(薪金+膳食) | $154,944 |
同舊價比較,一份兩年合約期內,單係薪金就多付約$2,880。呢個仲未計僱傭中心中介費、家傭保險、約滿回程機票等一次性開支——一般兩年總支出動輒十幾萬起,所以續約前真係要好好規劃家庭現金流。
家庭開支要慳得精明,小朋友嘅返學衫其實唔使買貴。好似男童T恤呢類百搭單品,一件淨色Tee襯短褲、襯長褲都一樣好睇,洗極唔走樣,返學出街都啱,一買就着足大半年。
五、歷年調整一覽(2022-2026)
| 生效日期 | 最低月薪 | 膳食津貼 |
|---|---|---|
| 2022年10月1日 | $4,730 | $1,196 |
| 2023年9月30日 | $4,870(+$140) | $1,236(+$40) |
| 2024年9月28日 | $4,990(+$120) | $1,236 |
| 2025年9月30日 | $5,100(+$110) | $1,236 |
| 2026年10月3日 | $5,220(+$120) | $1,236 |
由2022年嘅$4,730到最新$5,220,五年間累計加咗$490,升幅約10.4%。有家庭傭工僱主協會代表反映,本港約六成外傭僱主都屬普通家庭,部分退休僱主收入微薄,希望政府明年考慮凍結最低工資;亦有工會早前要求加至$6,172。可以預期,外傭工資水平未來仍然係社會討論焦點。
六、請工人姐姐/續約5大實戰貼士
- 續約前先查最新數字:最低工資每年檢討,簽約前上勞工處外籍家庭傭工專頁確認,唔好用舊數字,否則合約可能無效、要重新辦理。
- 預留「隱藏開支」:機票、約滿回籍假旅費、家傭保險、入境處申請費都要計入預算,唔好只計月薪。
- 按表現彈性調薪:最低工資只係底線。有經驗、肯學廣東話、識湊小朋友或長者嘅外傭,市價往往高於最低工資,用合理薪酬留住好人手仲實際。
- 妥善安排膳食:可選提供實物膳食或支付每月$1,236津貼;建議喺合約寫清楚,避免日後爭拗。
- 保留付款記錄:以銀行轉帳支薪並要求外傭簽收,保障雙方。留意外傭工資屬家庭私人開支,唔可以扣稅。
七、雙職家庭點樣平衡?善用時間陪小朋友
加薪之後,唔少家庭會重新思考開支分配。其實工人姐姐幫手分擔家務同接送,最大價值係賺返父母嘅時間——放工返到屋企,可以真正陪小朋友玩、講故事、一齊去公園放電,而唔係一味做家務。
帶小朋友出街放電,衣着好影響心情。姐姐日日帶佢哋落街,褲最緊要耐磨又舒服——男童褲有唔同顏色同剪裁,束腳、直筒都有,返學、行公園、踩單車都着得,媽媽唔使成日洗到爛。週末一家出動,自己着件淨色Tee,小朋友就由佢自己揀,一家大細都輕鬆。
無論工人姐姐加幾多,幫小朋友置裝都可以慳得精明。想睇更多返學、出街都啱嘅選擇,去 OHMYHK 男童專區 同 女童專區 睇吓啦——由淨色T恤、長褲到女童上衣一應俱全,質料舒服、價錢實在,一家人齊齊整整咁迎接新學年。
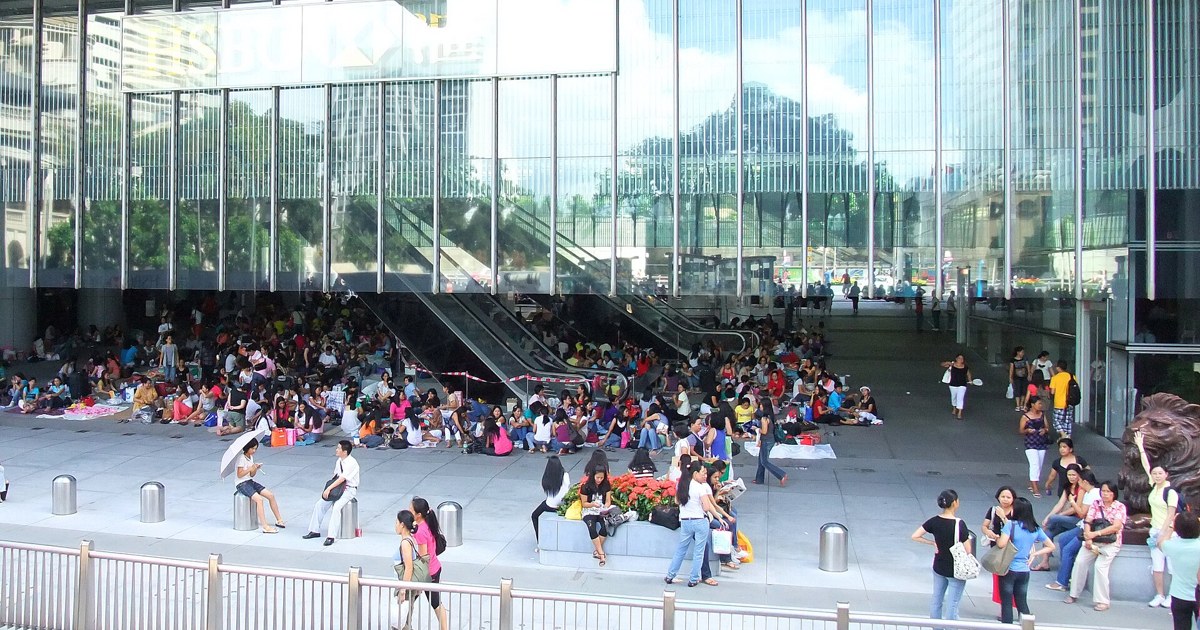
註:以上數字以政府2026年10月2日公布及勞工處資料為準,最新安排請以入境事務處及勞工處公布為準。封面圖片:Foreign domestic helpers (Hong Kong),作者 Mk2010,CC BY-SA 3.0,經 Wikimedia Commons。